
Finansal Okuryazarlık
FİNANS DİLİNE HÂKİM OLMAK
Finans dünyası, ilk bakışta karmaşık kavramlar ve anlaşılması güç terimlerle dolu görünebilir. Oysa bütçeden tasarrufa, yatırımdan riske kadar bu kavramların her biri, günlük hayatta verdiğimiz finansal kararların bir parçasıdır. Paranın nasıl hareket ettiğini, riskin nerede başladığını ve güvenin kime ya da neye dayandığını anlamak, finans diline daha hâkim bakmanın ilk adımıdır.
İstanbul Üniversitesi İktisat Fakültesi
İktisat Bölümü Teknoloji ve Sanayi İktisadi Ana Bilim Dalı
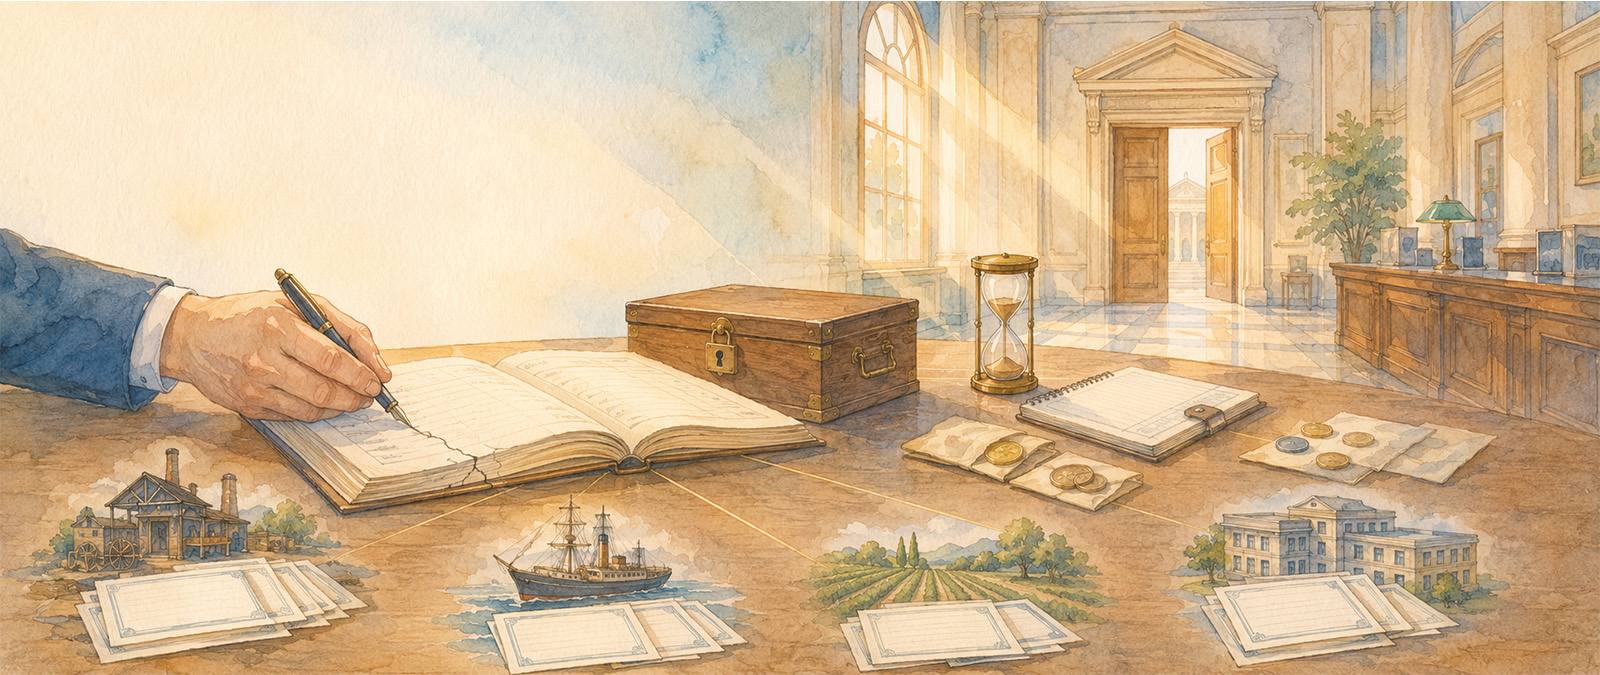
1600’lerin başında, Hollanda Doğu Hindistan Şirketi kurulduğunda, ortaya çıkan fikir basitti. Asya’ya giden bir ticaret gemisi yolda batarsa, bu kayıp tek bir tüccarı iflas ettirmesin diye bir çözüm bulundu. Aynı geminin riskini yüzlerce kişi arasında paylaştırdılar. Bunun için ilk kez, herkesin alıp satabildiği hisseler çıkardılar. O günden bugüne finansın bütün tarihi, aynı sorunun farklı cevaplarından ibarettir. Param ya da kurumumun parası bir yerde dururken, ona kim göz kulak oluyor? Risk hiçbir zaman ortadan kalkmadı. Yalnızca kimin taşıdığı ve nerede durduğu değişti.
ESKİ CEVAP: BİR İMZA, BİR KAPI
Bir kişinin de bir kurumun da parası nerede dursa, aynı soru sorulur. Buna kim göz kulak oluyor? Eskiden bu sorunun cevabı bir isimdi. Şimdi bazen bir koddur, bazen bir köprüdür, bazen bir formüldür.
Eski cevap hep aynıydı. Bir kurum bu parayı kayıt altına alır, bir defter tutar, bir imza atar. Bir şey ters giderse, çalınacak bir kapı vardır: Bir mahkeme, bir kurul, bir yetkili. Bir birey için de bir fon için de bu güvence aynı yerden gelir.
Bir birey için bu, daha küçük bir ölçekte hep var olan bir çerçevedir. Geliri planlamak için bütçe oluşturmak, elde kalan kısmın tasarrufa ayrılmasını sağlar. Bu tasarruf bir yerde beklerken zamanla değer kaybeder. Parayı bir süre kullanmaktan vazgeçmenin karşılığında ödenen bedele faiz denir. Ama gerçek büyüme, bu tasarrufun bir riske, yani yatırıma dönüşmesiyle başlar.
Bir şirketin geleceğine ortak olmakla adlandırılan hisse senedi, yatırımın en eski biçimlerinden biridir. Riski tek bir yere bağlamak yerine farklı yatırımlara dağıtmak ise portföy oluşturmak olarak adlandırılır. Kurumların kayıt tutmasıyla bireylerin portföy kurması, aslında aynı içgüdünün farklı ölçekteki yansımalarıdır.
Ama kurumun sunduğu bu güvenin bir bedeli vardır. Hepsi tek bir noktada toplanır. O nokta hata yaparsa, milyonlarca kayıt aynı anda sarsılır. Değişen hiçbir zaman riskin kendisi olmadı. Yalnızca onu kimin, nerede tuttuğu değişti.
KAYDI KİM TUTAR?
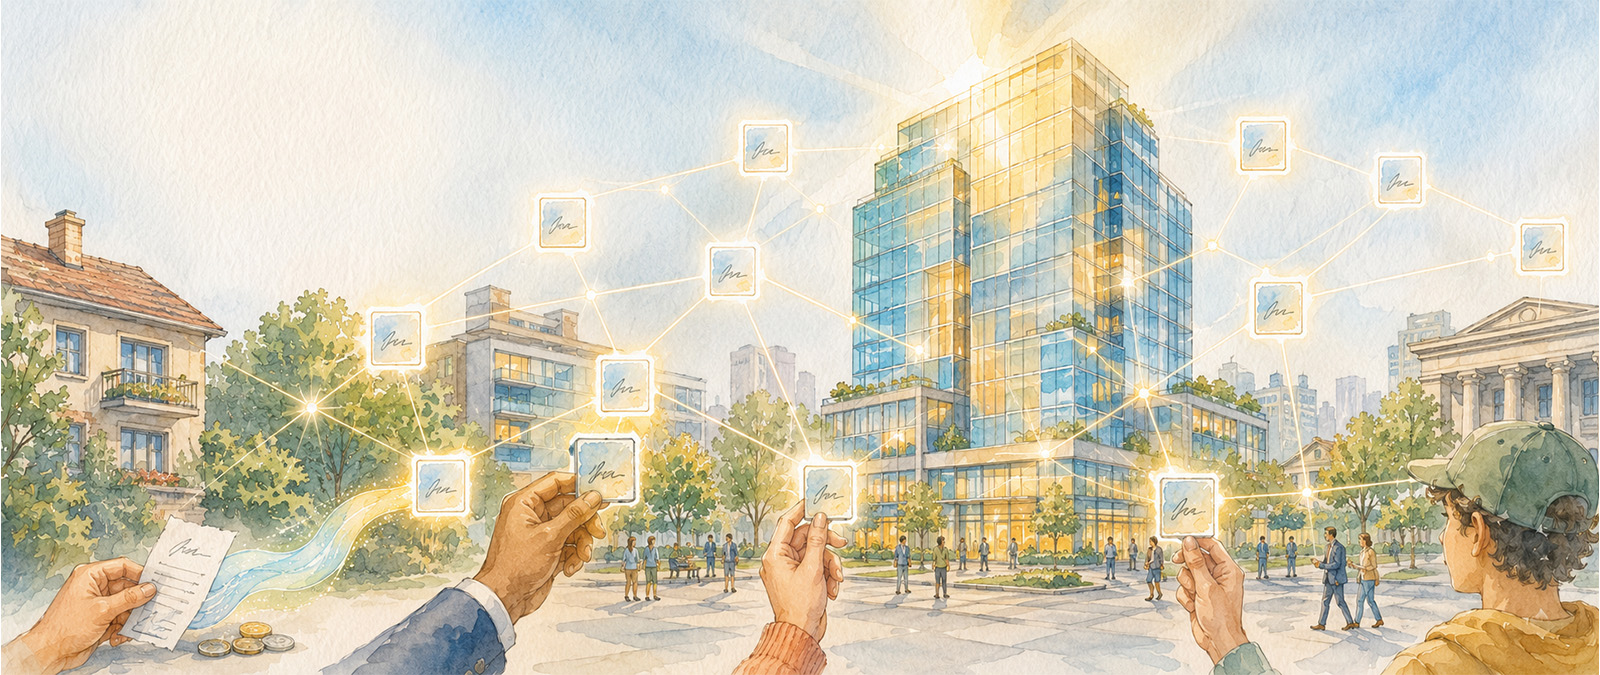
Bir kuruma güvenmeden bu kayıt nasıl tutulur? Tek bir deftere değil, binlerce noktaya aynı anda yazılsa, her yazı diğerleriyle karşılaştırılıp doğrulansa, kaydı değiştirmek isteyen biri, binlerce kopyanın hepsini aynı anda değiştirmek zorunda kalır. Bu, pratikte imkânsız bir iştir. Buna blockchain denir. Güvenin adresi burada ilk kez değişir. Bir kurumun sözünden, binlerce noktanın ortak mutabakatına. Bugün büyük fonlar da hazine yönetiminde benzer bir mutabakata güveniyor. Çünkü tek bir kurumun sözüne bağlı kalmak, onlar için de artık tek seçenek değil.
PAYI KİM GÖSTERİR?
Ama bir defter tek başına yetmez. Kimin neye sahip olduğu da gösterilmelidir. Bir gökdelenin binde birine, bir şirketin küçük bir payına sahip olmak artık mümkün. Eskiden bunu gösteren kâğıt bir senetken, bugün sahiplik defter üzerindeki dijital bir kayıtla temsil edilebiliyor: Token.
Bu kapıdan artık yalnızca bireyler değil, büyük fonlar da geçiyor. Bir gayrimenkul portföyünü küçük dilimlere bölüp tokenize etmek mümkün. Bu, aynı varlığı hem kurumsal bir yatırımcıya hem küçük bir tasarruf sahibine aynı anda açabiliyor. Eşik ortadan kalkınca, havuza giren kalabalık da değişiyor. Bir zamanlar yalnızca büyük sermayenin girebildiği kapı, artık herkese aralanmış oluyor. Bu küçülen eşiğin bir başka hâli de mikro yatırımdır: Bir alışverişin küsuratı bile artık bir yatırım payına dönüşebiliyor. Risk burada da aynı kalır, yalnızca payı taşıyanların sayısı ve çeşidi değişir.
DIŞARIYI KİM GÖRÜR?
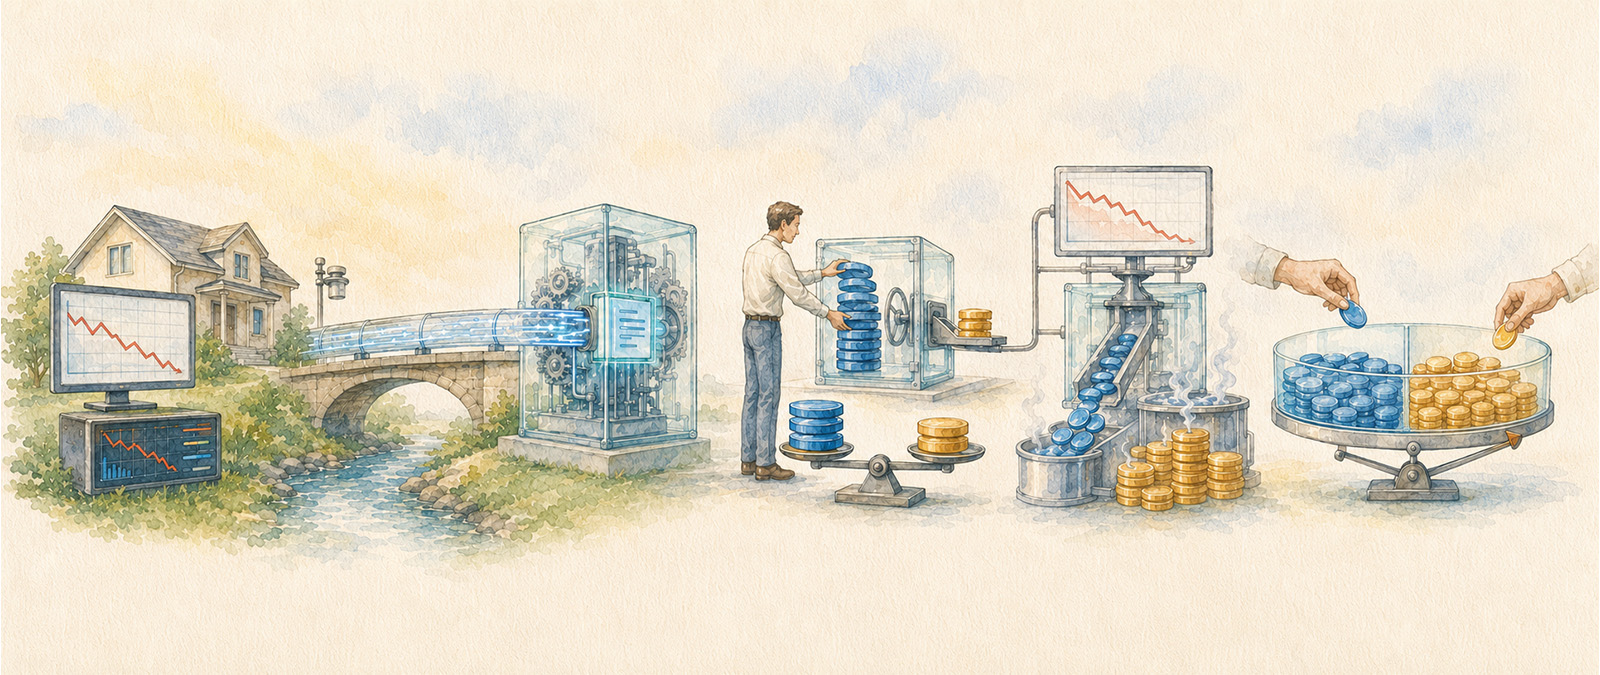
Çoğu kişinin hiç düşünmediği bir soru burada ortaya çıkar. Bu defter, kendi başına dışarıyı göremez. Bir varlığın bugün kaç lira ettiğini bilemez. Peki bir kredi sözleşmesi, teminatın değerinin düştüğünü nereden bilecek?
Bilgiyi dışarıdan alıp defterin anlayacağı dile taşıyan bir köprüye ihtiyaç vardır. Bu köprüye oracle denir. Sistemin en dikkat çeken parçası genellikle blockchain sanılır. Oysa en kırılgan halka çoğu zaman bu köprüdür. Risk burada da yok olmaz, sadece köprüye taşınır. Köprü yanlış bilgi taşırsa hem bir bireyin küçük tasarrufu hem bir fonun milyonluk pozisyonu, aynı yanlış gerçeklikle karar almış olur.
PEKİ NE YAPILABİLİR?
Bu üç parça bir araya gelince, ortada pratik bir soru kalır: Bir kurum olmadan bir kredi nasıl alınır? Buna DeFi denir.
Az bilinen ama belirleyici bir kural vardır. DeFi’de neredeyse hiçbir kredi, aldığınız tutar kadar teminatla verilmez. Genellikle çekmek istediğiniz tutarın çok daha fazlası, örneğin yüzde yüz ellisi, teminat olarak kilitlenir. Sebebi basittir. Sisteme güvenilecek bir insan yoktur, yalnızca kilitlenmiş bir varlık vardır. Teminatın değeri düşerse, kod kimseye danışmadan onu satar. Bugün bazı şirketler de nakit yönetiminde benzer havuzları kullanıyor, çünkü aynı güvence artık bir insana değil, bir kurala bağlı.
Benzer bir çözüm, iki farklı varlığı birbirine çevirmek istediğinizde de işler. Karşı tarafı beklemek gerekmez. İki varlığın bulunduğu bir havuza gidip birini bırakır, diğerini alırsınız. Fiyatı, havuzdaki miktarların oranını hesaplayan bir formül belirler. Ne bir aracı kurum ne bir pazarlık, yalnızca bir denklem. Risk burada da yok olmamıştır, yalnızca bir insan kararından bir formüle taşınmıştır.
SORU HÂLÂ AYNI
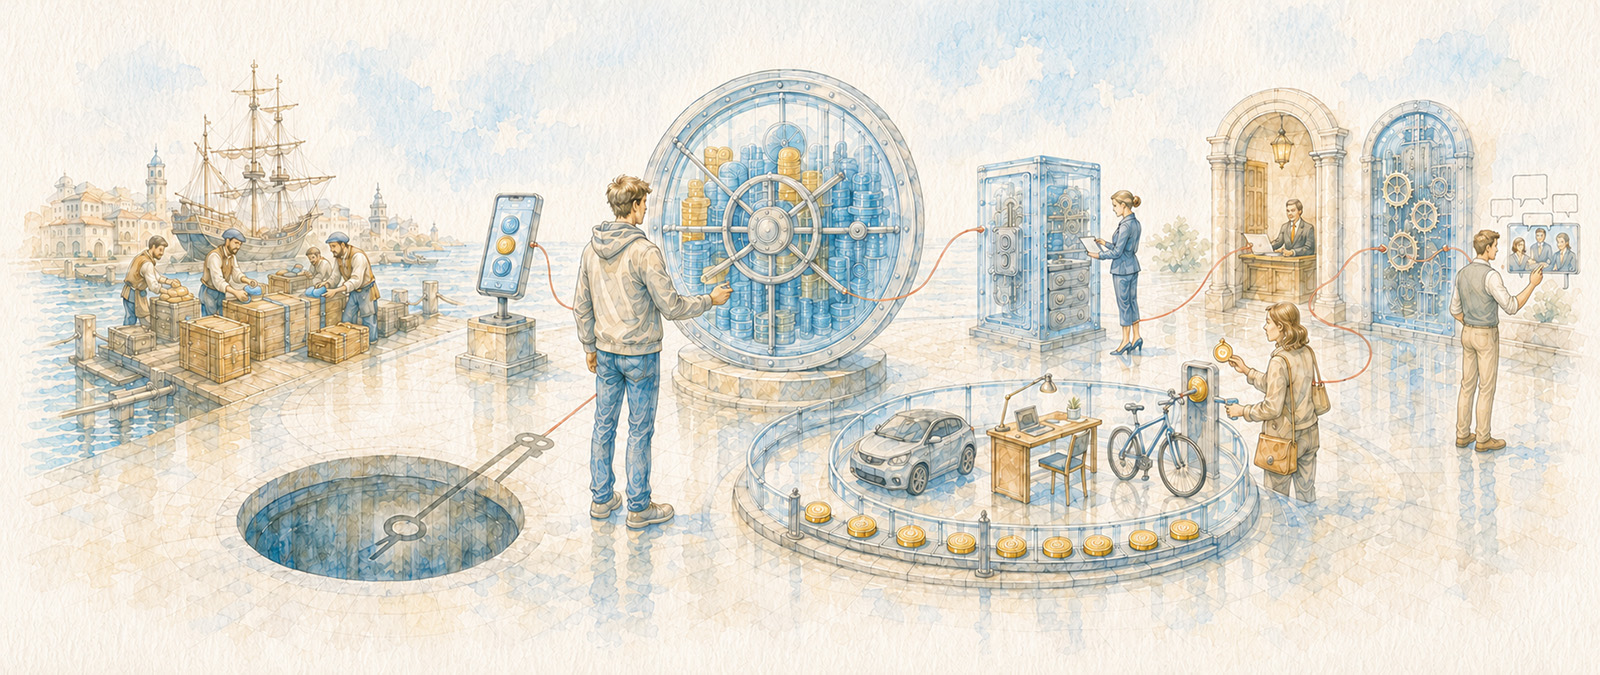
Bütün bu işlemler bir dijital cüzdan üzerinden yürütülür. Cüzdan, payınızı gösteren token’ların saklandığı bir kasadır. Bir hesapta şifre unutulursa, kimlik kanıtlanır, yeni bir şifre alınır. Burada bu anahtar kaybedilirse, araya girecek hiçbir yetkili yoktur. Bu, bir bireyin cep telefonundaki cüzdan için de bir kurumun kurumsal saklama çözümü için de aynı derecede geçerlidir. Özgürlük ile sorumluluk, burada aynı anahtarın iki yüzü olur.
Sahiplik konusunda da benzer bir değişim yaşanıyor. Bir şeye tamamen sahip olmak yerine, yalnızca ihtiyaç duyulan süre kadar erişim satın almak mümkün. Abonelik ekonomisi olarak adlandırılan büyük ve tek seferlik bir riski, küçük ve tekrarlayan parçalara bölmenin bir başka yoludur.
Bir hisse senedi anlaşmazlığında başvurulacak bir mahkeme vardır. Bir akıllı sözleşme hatalıysa, itiraz edilecek bir makam yoktur, yalnızca kodun kendisi vardır. Bu yüzden aynı riski göze alan bir birey ile bir kurum, aslında çok farklı bir güvenlik ağıyla hareket eder. Biri bir kriz anında bir kapı çalabilir, diğeri yalnızca bir forumda hakkını arayabilir. Bu, sistemi geçersiz kılan bir eksiklik değildir. Güvenin adresinin gerçekten değiştiğinin son kanıtıdır.
Bu yüzden soru hiç değişmedi. Risk hiç ortadan kalkmadı, yalnızca adresi değişti. Yüzyıllar önce limanda bir geminin yükünü paylaşan tüccarlar bir soru sordu. Bugün bir ekrana bakan kişinin sorması gereken soru da odur.